핵심 문장: 노후 준비는 퇴직 후가 아니라 지금 현금흐름을 만드는 것이다.
40대 직장인 노후 준비 방법 | 지금 당장 시작해야 하는 이유
40대 직장인 노후 준비 방법부터 실제로 준비를 시작한 경험까지.
패션 이커머스 20년 실무 경험을 바탕으로
운영자가 노후를 준비하는 방식을 공유합니다.
40대가 되면 노후가 갑자기 현실로 느껴집니다.
그런데 막상 어디서부터 시작해야 할지 모릅니다.
20년 직장생활을 하면서 가장 크게 배운 것 중 하나입니다.
40대 직장인에게 노후 준비가 급한 이유
퇴직이 생각보다 빨리 옵니다
한국 직장인의 평균 퇴직 나이는 49세입니다.
40대 초반이라면
앞으로 직장생활이 10년도 채 남지 않을 수 있습니다.
10년 후 월급이 사라진다고 생각하면
지금 당장 현금흐름을 만들기 시작해야 합니다.
월급만으로는 노후가 안 됩니다
국민연금 평균 수령액은 월 60~70만 원 수준입니다.
퇴직금은 한 번에 나오지만
생활비로 쓰면 금방 사라집니다.
월급 외에 현금흐름을 만들지 않으면
퇴직 후 삶이 빠르게 어려워집니다.
복리는 시간이 필요합니다
40대에 시작하면 늦은 것 같습니다.
그런데 50대에 시작하는 것보다는 훨씬 낫습니다.
월 30만 원을 연 7% 수익률로 투자하면
10년 후 (50대 초반): 약 5,200만 원
20년 후 (60대 초반): 약 1억 5,600만 원
10년 차이가 3배 차이를 만듭니다.
지금 시작하는 것이 가장 빠릅니다.
운영자가 노후를 준비하는 방식
이커머스를 20년 운영하면서
노후 준비를 보는 시각이 바뀌었습니다.
노후 준비 = 월급 외 현금흐름 만들기
퇴직 후에 필요한 것은
목돈이 아니라 매달 들어오는 현금입니다.
목돈은 쓰면 없어집니다.
매달 들어오는 현금은
계속 들어옵니다.
목돈 3억 원 → 월 생활비 200만 원 → 12.5년 후 소진
월 현금흐름 200만 원 → 평생 유지
운영자 관점에서 노후 준비의 목표는
월 현금흐름 200만 원을 만드는 것입니다.
이 숫자가 국민연금과 합쳐지면
기본 생활이 가능해집니다.
40대가 만들 수 있는 현금흐름 3가지
1. 배당 소득
배당주나 배당 ETF에 꾸준히 투자하면
매달 또는 분기별로 배당금이 들어옵니다.
월 50만 원 배당을 만들려면
배당률 4% 기준으로 약 1억 5,000만 원이 필요합니다.
한 번에 모을 수 없지만
매달 꾸준히 쌓으면 됩니다.
부업 수입 → 전액 배당주 매수.
이 흐름을 10년 유지하면
의미 있는 배당 소득이 만들어집니다.
2. 콘텐츠 수입
블로그, 유튜브, 전자책.
지금 하고 있는 패션 이커머스 콘텐츠가
노후 현금흐름의 씨앗입니다.
콘텐츠는 한 번 만들어두면
자는 동안에도 수익을 냅니다.
지금 당장 큰 돈이 되지 않아도
10년 후에는 의미 있는 현금흐름이 됩니다.
3. 전문성 기반 수입
20년 패션 이커머스 경험은
강의, 자문, 컨설팅 수입이 됩니다.
퇴직 후에도 이 전문성은 사라지지 않습니다.
퇴직 전에 이 시장을 만들어두면
퇴직 후에도 현금이 들어옵니다.
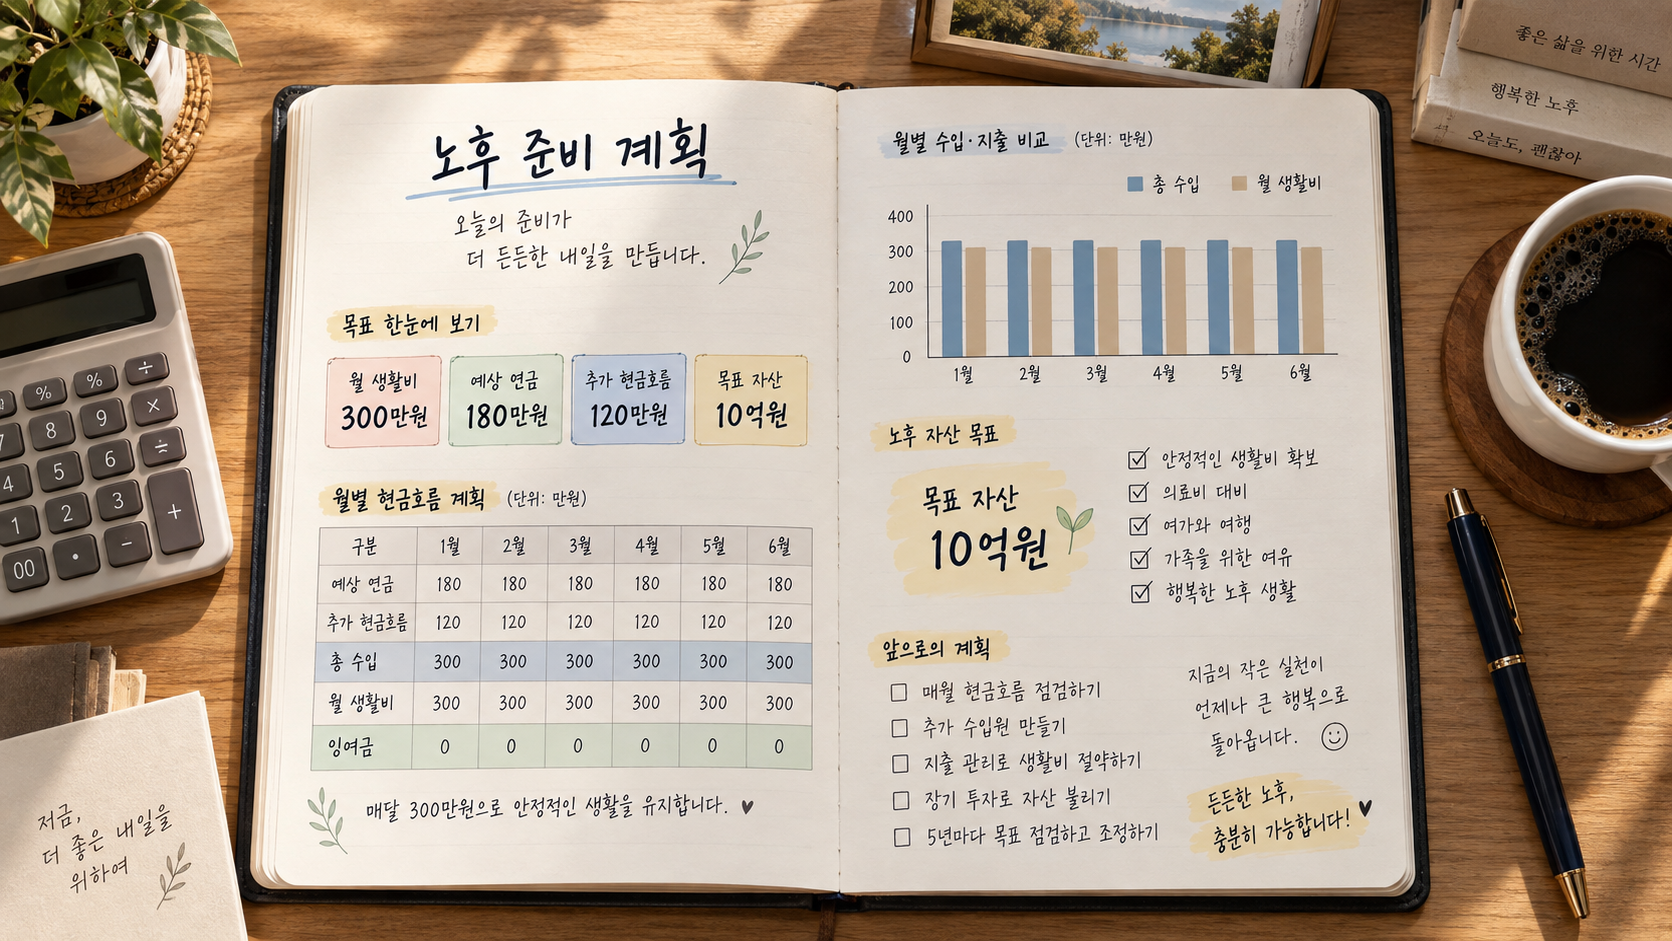
40대 노후 준비 실전 순서
1단계 — 현재 재무 상태를 파악합니다
✓ 매달 고정 지출 총액
✓ 매달 저축 가능 금액
✓ 현재 금융 자산 총액
✓ 부채 총액과 상환 일정
✓ 퇴직금 예상액
이 숫자를 모르면 계획을 세울 수 없습니다.
2단계 — 퇴직 후 필요 월 생활비를 계산합니다
현재 월 생활비 기준으로
퇴직 후 필요 금액을 추산합니다.
자녀 교육비가 끝나면 줄어들고
의료비는 늘어납니다.
보수적으로 현재의 80% 수준으로 잡습니다.
3단계 — 현금흐름 갭을 계산합니다
퇴직 후 필요 월 생활비: 300만 원
국민연금 예상 수령액: 70만 원
갭: 230만 원
이 230만 원을 채울 현금흐름을
지금부터 만들어야 합니다.
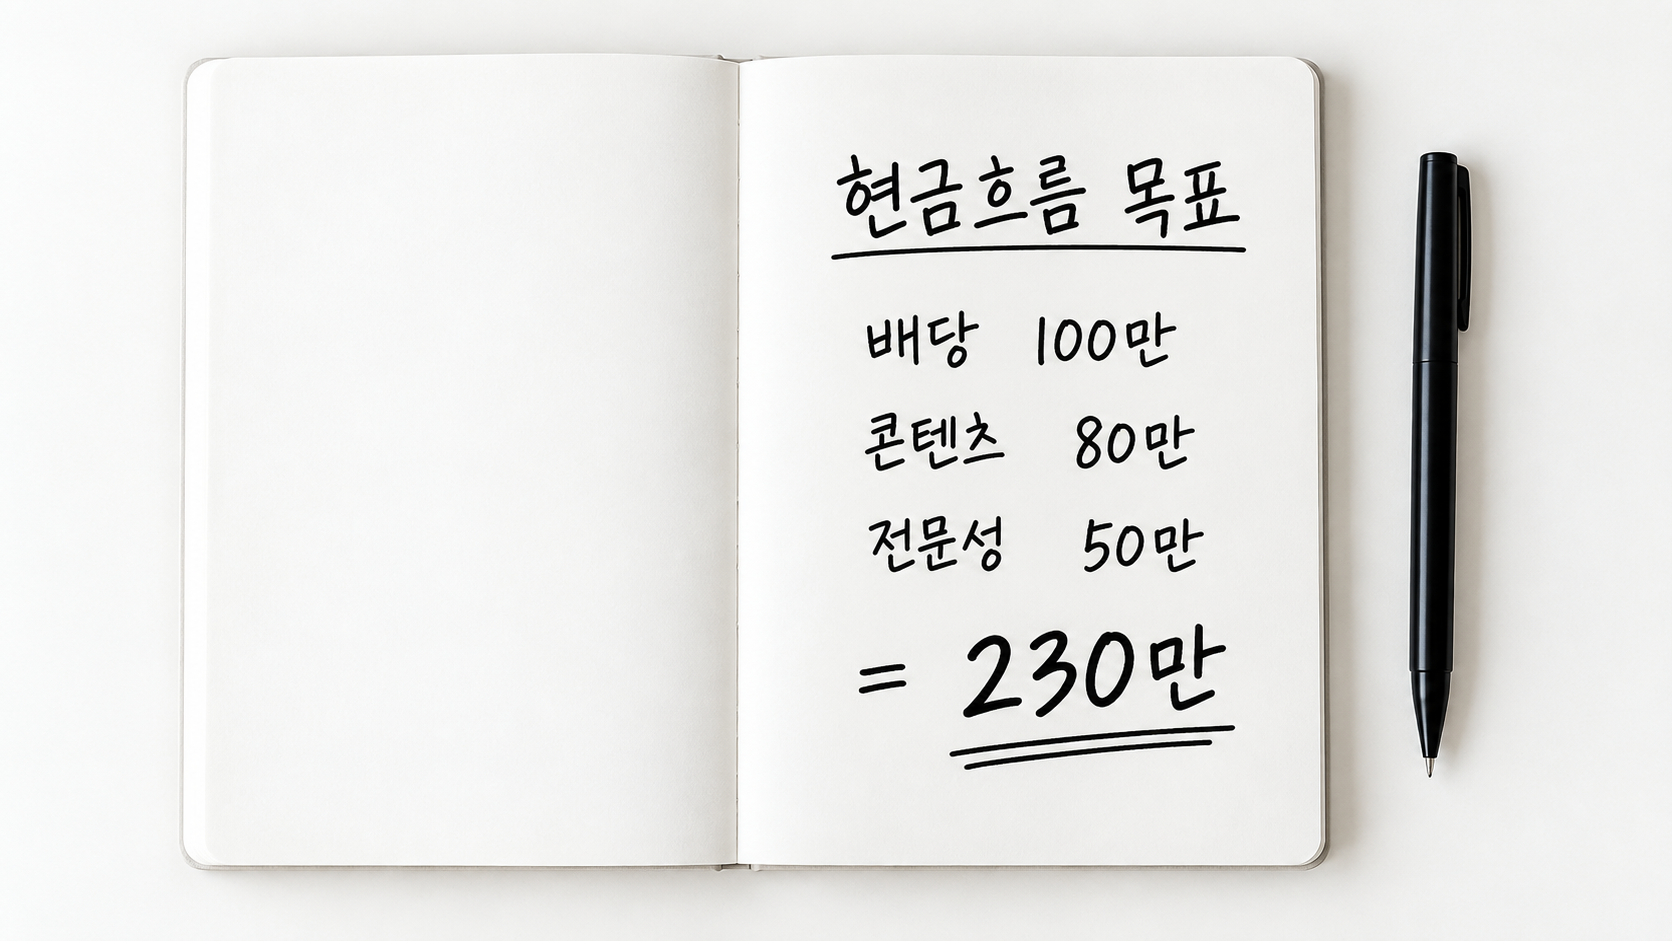
4단계 — 현금흐름 계획을 세웁니다
배당 소득 목표: 100만 원/월
콘텐츠 수입 목표: 80만 원/월
전문성 수입 목표: 50만 원/월
합계: 230만 원/월
이 목표를 향해 지금부터 움직입니다.
40대 노후 준비에서 가장 많이 하는 실수
실수 1. 퇴직금으로 해결하려고 합니다
퇴직금은 목돈입니다.
목돈은 쓰면 없어집니다.
퇴직금을 생활비로 쓰기 시작하면
생각보다 빠르게 사라집니다.
퇴직금은 현금흐름을 만드는 씨앗으로 써야 합니다.
실수 2. 투자 수익률만 봅니다
높은 수익률을 쫓다가
원금을 잃는 경우를 많이 봤습니다.
노후 준비는 고수익이 목적이 아닙니다.
현금흐름의 안정성이 목적입니다.
배당주, 리츠, 채권.
변동성이 낮고 꾸준한 현금흐름을 만드는 자산이
노후 준비에 맞습니다.
실수 3. 지금 당장 쓸 돈이 없다고 미룹니다
월 10만 원도 됩니다.
시작이 중요합니다.
월 10만 원 → 월 30만 원 → 월 50만 원.
금액이 늘어나는 것보다
습관이 생기는 것이 더 중요합니다.
결국, 노후 준비는 지금 현금흐름을 만드는 것이다
노후 준비를 퇴직 후로 미루는 사람이 많습니다.
퇴직 후에는 이미 늦습니다.
지금 월급을 받는 동안
월급 외 현금흐름을 만드는 것.
이것이 40대 직장인이 해야 할
가장 중요한 일입니다.
노후 준비는 퇴직 후가 아닙니다.
지금 현금흐름을 만드는 것입니다.
성장의 구조 | Jamie Kim
📺 패션 MD에서 이커머스 디렉터까지, 20년 현장의 숫자와 운영을 기록합니다.
'Wealth & Business > Retirement Plan' 카테고리의 다른 글
| 40대 직장인이 지금 준비해야 할 은퇴 설계 — 너무 이른 게 아니라 딱 맞는 타이밍이다 (2) | 2026.06.26 |
|---|---|
| 50·60대를 위한 연금 점검 루틴 – 국민·퇴직·개인연금 3단계 체크리스트 (19) | 2026.01.06 |
| 부자들의 노후 준비법 – 50대부터 시작하는 자산관리 (152) | 2025.05.16 |
| 연금저축, IRP로 부자되는 실전 가이드 (245) | 2025.05.12 |
| 연금저축 실제 가입 후기 – 은행·증권사·보험사 비교부터 증권사 선택까지 (77) | 2025.04.24 |


