핵심 문장: 배당주 투자의 목적은 시세차익이 아니라 매달 들어오는 현금흐름이다.
배당주 투자 방법 | 매달 현금흐름을 만드는 배당주 포트폴리오
배당주 투자 방법부터 매달 현금흐름을 만드는 배당주 포트폴리오 구성까지.
패션 이커머스 20년 운영 경험을 바탕으로
운영자가 배당주를 바라보는 방식을 공유합니다.
주식 시세를 매일 보는 것이 불편했습니다.
그래서 배당주를 선택했습니다.
시세가 아니라 현금흐름을 보는 투자입니다.
배당주란 무엇인가
배당주는 기업이 이익의 일부를
주주에게 현금으로 나눠주는 주식입니다.
배당수익률 = 연간 배당금 ÷ 주가 × 100예를 들어
주가 10,000원인 주식이
연간 400원을 배당하면
배당수익률은 4%입니다.
배당주 투자의 핵심은
시세차익이 아닙니다.
매달 또는 분기마다 들어오는 현금입니다.
운영자가 배당주를 선택한 이유
이커머스를 20년 운영하면서
현금흐름의 중요성을 몸으로 배웠습니다.
매출이 늘어도 현금이 없으면 운영이 멈춥니다.
자산 관리도 같습니다.
목돈이 있어도
매달 들어오는 현금이 없으면
퇴직 후 삶이 흔들립니다.
배당주는 보유하는 동안
매달 또는 분기마다 현금이 들어옵니다.
주가가 떨어져도
배당이 유지되는 한 현금흐름은 유지됩니다.
이것이 운영자 관점에서 배당주를 선택한 이유입니다.
배당주 포트폴리오를 구성하는 기준
특정 종목을 추천하지 않습니다.
포트폴리오를 구성할 때 제가 보는 기준입니다.
기준 1. 배당수익률
배당수익률 3~5%를 목표로 합니다.
배당수익률이 너무 높으면 (7% 이상)
기업이 어려운 상황이거나
배당을 줄일 위험이 있습니다.
너무 낮으면 (1% 이하)
현금흐름 목적에 맞지 않습니다.
기준 2. 배당 지속성
최소 5년 이상 배당을 꾸준히 지급한 기업을 봅니다.
배당을 한 번 줄인 기업은
다시 줄일 가능성이 있습니다.
배당 이력이 안정적인 기업이
현금흐름 목적에 맞습니다.
기준 3. 배당성향
배당성향 = 배당금 ÷ 순이익 × 100
배당성향이 80% 이상이면
이익 대부분을 배당으로 나눠주는 것입니다.
기업이 성장에 재투자할 여력이 줄어들 수 있어서
장기적으로 배당이 유지될지 확인해야 합니다.
배당성향 30~60% 수준이
지속 가능한 배당을 보여주는 경우가 많습니다.
기준 4. 분산 투자
한 종목에 집중하지 않습니다.
국내주, 미국주, 리츠, ETF를 섞어서
배당 시기와 자산군을 분산합니다.
배당 시기 분산 예시:
1월, 4월, 7월, 10월 배당 종목
2월, 5월, 8월, 11월 배당 종목
3월, 6월, 9월, 12월 배당 종목
→ 매달 배당 입금 구조
배당주로 월 현금흐름을 만드는 계산
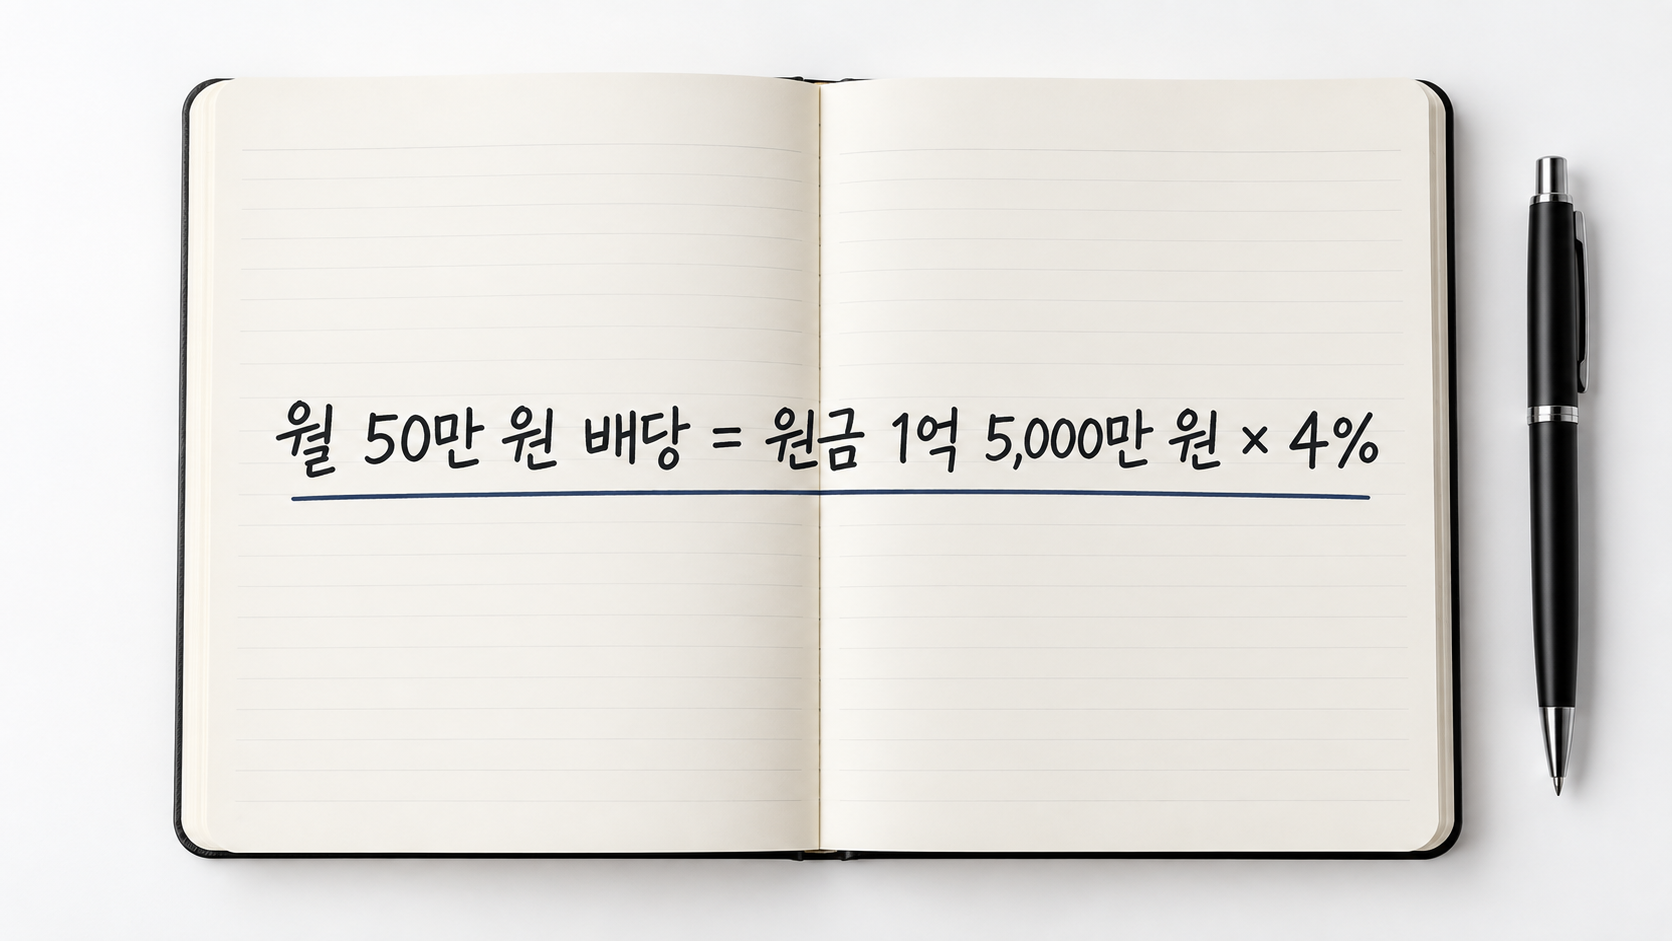
월 50만 원 배당을 목표로 한다면
연간 배당 목표는 600만 원입니다.
필요 투자 원금 계산:
배당수익률 4% 기준
필요 원금 = 600만 원 ÷ 0.04 = 1억 5,000만 원
한 번에 1억 5,000만 원을 모을 수 없습니다.
그래서 적립식으로 접근합니다.
매달 30만 원 투자 × 10년 = 원금 3,600만 원
배당 재투자 포함 시 복리 효과 발생
10년 후 예상 배당: 약 월 20~30만 원 수준
처음부터 큰 현금흐름을 기대하지 않습니다.
10년을 보고 씨앗을 심는 것입니다.
배당주 투자에서 주의할 점
주의 1. 배당수익률만 보면 안 됩니다
배당수익률이 높아 보여도
주가가 많이 떨어진 경우일 수 있습니다.
주가 하락 + 높은 배당수익률 조합은
기업이 어렵다는 신호일 수 있습니다.
주의 2. 배당소득세가 있습니다
국내 배당소득에는 15.4% 세금이 붙습니다.
연간 배당소득이 2,000만 원을 넘으면
금융소득종합과세 대상이 됩니다.
세후 수익률을 계산해야 실제 현금흐름이 보입니다.
주의 3. 인플레이션을 고려합니다
10년 후 월 30만 원의 가치는
지금의 월 30만 원보다 낮습니다.
배당이 꾸준히 증가하는
배당성장주를 섞는 것이 인플레이션에 대응하는 방법입니다.
운영자가 배당주를 대하는 방식
배당주를 사고 나서
주가를 매일 확인하지 않습니다.
배당금이 들어오는 날을 확인합니다.
이번 달 배당 입금: XX만 원
→ 전액 추가 매수
배당금이 들어오면
전액 같은 종목 또는 다른 배당주를 추가 매수합니다.
복리로 쌓입니다.
이것이 운영자가 배당주를 대하는 방식입니다.
주가 등락에 흔들리지 않고
현금흐름이 쌓이는 것을 봅니다.
결국, 배당주는 현금흐름을 사는 것이다
주가가 올라서 팔아 이익을 내는 것이 목적이 아닙니다.
보유하는 동안 매달 현금이 들어오는 구조를 만드는 것.
그것이 운영자가 배당주를 선택한 이유입니다.
배당주 투자의 목적은 시세차익이 아닙니다.
매달 들어오는 현금흐름입니다.
이 글은 투자 추천이 아닙니다. 모든 투자는 본인 판단과 책임하에 이루어져야 합니다.
배당주 자주 묻는 질문 (FAQ)
Q. 배당주 투자를 시작하는 최소 금액은?
정해진 최소 금액은 없습니다. 월 10만 원부터 적립식으로 시작할 수 있습니다. 중요한 것은 금액보다 꾸준히 하는 습관입니다.
Q. 배당주와 배당 ETF의 차이는?
배당주는 개별 기업 주식이고, 배당 ETF는 여러 배당주를 묶은 펀드입니다. 배당 ETF는 분산 투자가 자동으로 되어 개별 종목 리스크가 낮습니다. 초보자에게는 배당 ETF가 더 진입하기 쉽습니다.
Q. 국내 배당주와 미국 배당주 중 어느 것이 좋은가요?
둘 다 장단점이 있습니다. 미국 배당주는 배당 역사가 길고 달러 자산이라는 장점이 있습니다. 국내 배당주는 세금 처리가 상대적으로 간단합니다. 두 가지를 섞어서 분산하는 것이 일반적입니다.
Q. 배당주는 언제 사는 것이 좋은가요?
배당주 투자는 타이밍보다 꾸준함이 중요합니다. 매달 일정 금액을 적립식으로 사는 것이 시장 타이밍을 맞추려는 것보다 장기적으로 안정적입니다.
Q. 배당소득세는 얼마인가요?
국내 배당소득에는 15.4% (배당소득세 14% + 지방소득세 1.4%) 세금이 원천징수됩니다. 연간 금융소득이 2,000만 원을 초과하면 금융소득종합과세 대상이 됩니다.
함께 읽으면 좋은 글
→ [40대 직장인 노후 준비 방법 | 지금 당장 시작해야 하는 이유]
→ [직장인 부업 방법 | 이커머스 디렉터가 부업을 고르는 기준]
→ [퇴직 후 현금흐름 만드는 법 | 이커머스 디렉터의 노후 설계]
→ [직장인 자산관리 방법 | 40대 운영자가 돈을 관리하는 방식]
성장의 구조 | Jamie Kim
📺 패션 MD에서 이커머스 디렉터까지, 20년 현장의 숫자와 운영을 기록합니다.
'Wealth & Business > Investment & Asset' 카테고리의 다른 글
| 재개발 투자 수익보다 먼저 알아야 할 것들 (2) | 2026.07.03 |
|---|---|
| 직장인이 부동산을 자산으로 바라보는 방식 — 사는 게 아니라 보유하는 것이다 (2) | 2026.06.05 |
| 2026년 배당주 ETF TOP 5 – 월 30만 원 배당금 받는 법 (13) | 2026.01.17 |
| 2026년 재건축·재개발 투자 타이밍 – GTX 호재 지역 체크리스트 (17) | 2026.01.15 |
| 2026년 적립식 ETF 완벽 가이드 – 월 50만 원으로 10년 후 1억 만드는 법 (13) | 2026.01.11 |


